Anthropic ha presentado ante la SEC el S-1 para una oferta pública inicial en Nasdaq con el símbolo ANT. El documento aún deja en blanco el número de acciones y el rango de precio: es un registro para una operación propuesta, no una cotización ya cerrada. Por primera vez ofrece una radiografía financiera amplia de una empresa de modelos frontera.
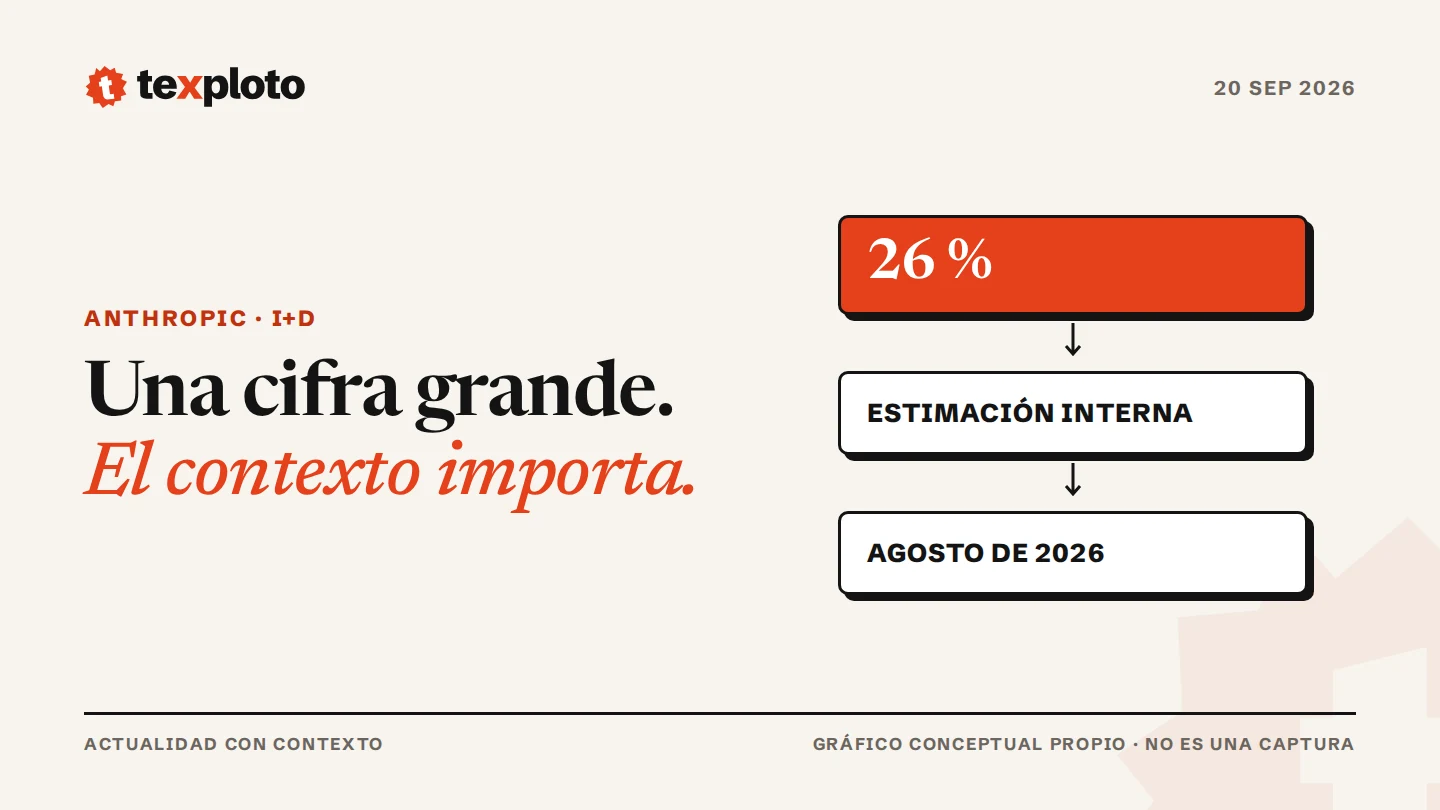
En los seis meses terminados el 30 de junio de 2026, Anthropic declara 16.286 millones de dólares de ingresos, frente a 1.163 millones en el mismo periodo de 2025. También registra una pérdida operativa de 693 millones y una pérdida neta de 80.748 millones. Esas dos pérdidas no miden lo mismo: 72.388 millones de la pérdida neta proceden del cambio de valor razonable de pagarés convertibles, derivados y SAFE al subir la valoración de la empresa.
La operación mejora; la contabilidad de financiación domina el resultado neto
| Primer semestre de 2026 | Dato | Lectura |
|---|---|---|
| Ingresos | 16.286 millones USD | Consumo de plataforma y aplicaciones |
| Pérdida operativa | 693 millones USD | Actividad antes de partidas financieras |
| Pérdida neta | 80.748 millones USD | Incluye 72.388 millones por revaloración de instrumentos |
| Resultado operativo ajustado | 1.618 millones USD | Métrica no GAAP definida por la empresa |
La diferencia evita dos titulares engañosos: Anthropic no «gastó» 80.748 millones en seis meses, pero tampoco puede presentarse como rentable usando solo el resultado ajustado. El negocio sigue siendo intensivo en cómputo: la infraestructura sumó 8.945 millones de gasto operativo en el semestre.
Los clientes grandes crecen y también concentran el riesgo
A 30 de septiembre, Anthropic declara más de 11.900 clientes con al menos 100.000 dólares de ingresos en doce meses, más de 1.900 por encima del millón y unos 250 por encima de diez millones. Su retención neta de ingresos ronda el 900 %. La propia compañía advierte que ese crecimiento temprano no es sostenible como previsión: perder uno de los mayores clientes o encarecer el cómputo puede alterar las cuentas con rapidez.
TechCrunch destacó otra señal de dependencia: más de la mitad de los clientes que gastan al menos 100.000 dólares usan tanto la plataforma como una aplicación propia, frente a aproximadamente el 30 % a finales de 2025. La expansión cruzada aumenta el valor por cliente, pero también hace más importante la interoperabilidad y el coste de cambiar de proveedor.
Una acción sin derechos económicos conservará el 50,1 % del voto
Justo antes de la oferta, Anthropic prevé emitir una acción de clase F a una sociedad de sus siete cofundadores. Esa acción no tendrá derechos económicos, pero concentrará el 50,1 % del poder de voto general. Además, el Long-Term Benefit Trust conserva facultades propias. Comprar clase A daría exposición económica y un voto por acción, no control equivalente sobre la empresa.
El registro se conecta con el fondo de beneficio público anunciado por Anthropic, pero no resuelve todas sus reglas. La aportación de esta pieza es separar la velocidad comercial, la operación, la valoración de instrumentos y el gobierno; mezclar esas cuatro capas produce conclusiones financieras falsas.
Transparencia: artículo elaborado con asistencia de IA a partir del S-1 de la SEC, el anuncio de Anthropic y cobertura de TechCrunch. No constituye asesoramiento financiero.